La dépose d'une cuve à fioul est rarement le cœur d'un devis, et c'est pour cela qu'elle est si souvent mal chiffrée : oubliée du plan de financement, facturée au mauvais taux de TVA, ou expédiée sans le certificat que la réglementation impose. Elle accompagne pourtant presque toutes les sorties du fioul, et en 2026 elle a trois particularités qu'un chauffagiste doit avoir en tête : c'est l'un des derniers gestes que MaPrimeRénov' finance seul, aucune fiche CEE ne la vise directement, et son taux de TVA change selon ce qui est posé à côté.
MaPrimeRénov' : un forfait conservé, une condition qui arrive en 2028
Le forfait par geste
Le décret n° 2026-822 du 25 août 2026 a réécrit la liste des dépenses éligibles au parcours par geste pour les demandes déposées à compter du 1er septembre 2026. La dépose d'une cuve à fioul (point 6 de l'annexe 1 du décret n° 2020-26) y figure toujours, aux côtés des pompes à chaleur air/eau et géothermiques, du raccordement à un réseau de chaleur et de l'audit énergétique. Le détail de ce qui reste et de ce qui sort est sur la fiche MaPrimeRénov'.
Le barème, fixé par l'arrêté du 14 janvier 2020 dans sa rédaction issue de l'arrêté du 12 juin 2026 :
| Ménage | Forfait | Plafond de dépense éligible |
|---|---|---|
| Très modeste | 1 200 € | 4 000 € TTC |
| Modeste | 800 € | 4 000 € TTC |
| Intermédiaire | 400 € | 4 000 € TTC |
| Revenus supérieurs | non éligible |
La dépose se cumule avec le forfait de la PAC posée en même temps, et c'est l'oubli le plus fréquent du plan de financement d'une sortie du fioul. Le barème de la PAC et les autres aides qui s'y empilent sont sur la fiche aides pompe à chaleur.
L'ancienneté du logement : quinze ans, ou deux ans avec une PAC
En métropole, MaPrimeRénov' exige un logement achevé depuis au moins quinze ans à la date de notification de la décision d'octroi. Le IV de l'article 1er du décret n° 2020-26 y déroge : le logement n'a besoin d'être achevé que depuis plus de deux ans quand une pompe à chaleur (point 4) ou un raccordement à un réseau de chaleur (point 5) est associé à la dépose de la cuve. Une maison de 2015 chauffée au fioul est donc finançable si la cuve part avec l'arrivée d'une PAC, pas si elle part seule.
Ce qui change pour les demandes déposées à partir du 1er janvier 2028
Deux conditions se durcissent en même temps pour les maisons de métropole :
- la dépose ne peut plus être aidée seule : elle doit être réalisée simultanément à au moins une PAC ou un raccordement à un réseau de chaleur ou de froid (article 2, I, 3° du décret n° 2020-26, dans sa rédaction issue du décret n° 2026-822) ;
- le logement doit être classé de A à E avant travaux pour les gestes des points 4 à 8, dépose de cuve comprise (article 1er, I, 3°, b). Le décret n° 2026-822 a repoussé cette échéance d'un an, du 1er janvier 2027 au 1er janvier 2028.
Ce qui fait foi est la date de dépôt de la demande de prime auprès de l'Anah, pas la date du devis, des travaux ou de la facture. Un client qui hésite à déposer sa cuve seule en 2027 en attendant de changer de chauffage plus tard a donc intérêt à déposer sa demande avant la fin de 2027.
La conformité technique exigée par l'Anah
L'article 6 de l'arrêté du 17 novembre 2020 précise ce que finance le geste : la cuve, le réservoir ou le stockage de fioul au sens de l'arrêté du 1er juillet 2004, qu'il soit non enterré en plein air, à rez-de-chaussée ou en sous-sol d'un bâtiment, enterré, ou d'un autre type, et des modalités d'abandon qui respectent l'article 28 de l'arrêté du 1er juillet 2004. Autrement dit, le dossier MaPrimeRénov' et l'obligation réglementaire reposent sur le même texte : un abandon mal documenté fait tomber les deux.
CEE : pas de fiche pour la cuve, tout passe par l'équipement qui la remplace
Aucune fiche d'opération standardisée ne vise la dépose d'une cuve à fioul. Les certificats viennent de l'équipement qui prend la suite :
- la PAC air/eau, fiche BAR-TH-171 ;
- la PAC géothermique, fiche BAR-TH-172 ;
- le raccordement à un réseau de chaleur, fiche BAR-TH-137.
Sur les deux fiches PAC, le Coup de pouce Chauffage multiplie le volume par cinq quand la PAC remplace une chaudière au charbon, au fioul ou au gaz en résidence principale, pour les opérations engagées jusqu'au 31 décembre 2030, et exige depuis le 1er septembre 2026 un modèle agréé à la date du devis. Sur une maison de plus de 90 m² en zone H1 avec une PAC air/eau entre 111 et 140 % d'Etas, la prime passe ainsi de 950 € à 4 750 € au prix moyen hors précarité du registre pour août 2026. Ce n'est pas la cuve qui déclenche la bonification mais la dépose de la chaudière : la preuve de réalisation doit mentionner l'équipement déposé.
Sur la BAR-TH-137 en maison individuelle, le Coup de pouce multiplie le forfait par 2 pour un ménage modeste et par 1,5 pour les autres, toujours sur le remplacement d'une chaudière charbon, fioul ou gaz.
TVA : 5,5 %, 10 % ou 20 %, selon ce qui est posé à côté
La dépose de la cuve ne figure dans aucune des prestations de l'article 30-0 D de l'annexe IV au CGI, qui définissent le taux de 5,5 %. Elle n'y accède que par l'opération dont elle fait partie. Trois cas couvrent la quasi-totalité des chantiers, dans un logement achevé depuis plus de deux ans.
| Cas | Taux | Fondement |
|---|---|---|
| Dépose avec une PAC ou un raccordement éligibles au 5,5 %, par la même entreprise | 5,5 % | CGI art. 278-0 bis A ; BOI-TVA-LIQ-30-20-95 § 20 |
| Dépose facturée seule, ou par une autre entreprise que celle qui pose la PAC | 10 % | CGI art. 279-0 bis |
| Dépose avec la pose d'une chaudière fioul ou gaz, ou d'une PAC hybride à appoint fossile | 20 % | CGI art. 278-0 bis A, III bis et 279-0 bis, 2 bis-c ; BOI-TVA-LIQ-30-20-95 § 20, exemple 3 |
Avec une PAC ou un réseau de chaleur : 5,5 %
Depuis la loi de finances pour 2021, l'article 257 ter du CGI fait de chaque opération une opération distincte, sauf quand ses éléments forment une seule prestation économique indissociable ; un élément accessoire suit alors le taux de l'opération principale. La version du BOI-TVA-LIQ-30-20-95 publiée le 9 septembre 2026 tranche la question pour la rénovation énergétique, au § 20 :
Remarque : Les dépenses induites au sens de l'annexe 3 de l'arrêté du 17 novembre 2020 relatif aux caractéristiques techniques et modalités de réalisation des travaux et prestations dont les dépenses sont éligibles à la prime de transition énergétique constituent des prestations accessoires à une opération principale de travaux.
Or l'annexe 3 de cet arrêté range parmi les « dépenses induites spécifiques à l'installation d'un équipement de chauffage ou de production d'eau chaude sanitaire » la « dépose et mise en décharge des équipements de stockage de combustible existants ». La dépose de cuve réalisée dans le cadre de la pose d'une PAC ou d'un raccordement éligibles au 5,5 % est donc accessoire à cette opération et suit son taux de 5,5 %.
Ce n'est pas une nouveauté de fond : la version du même BOI en vigueur de 2014 au 22 octobre 2025 citait déjà, parmi les travaux induits des PAC et des raccordements à un réseau de chaleur (§ 90), « les éventuels travaux de dépose et de mise en décharge des ouvrages, matériaux, équipements existants (y compris les éventuelles opérations d'abandon de cuve fioul) ». Ce qui a changé, c'est le raisonnement : l'ancienne liste de travaux induits, avec sa fenêtre de trois mois entre les factures, a laissé place à l'analyse en opération unique.
Deux conditions en découlent. Une seule entreprise : le même BOI précise (exemple 1) que la présence de prestataires distincts fait obstacle à l'existence d'une opération unique, donc un sous-traitant ou un spécialiste du dégazage qui facture directement le client applique son propre taux. Un lien réel avec la PAC : une dépose sans rapport avec l'équipement posé reste une opération distincte, même portée sur le même devis (exemple 2).
Facturée seule : 10 %
La dépose ou la neutralisation d'une cuve dans une maison, sa cave, son garage ou son terrain relève des travaux d'amélioration, de transformation, d'aménagement et d'entretien de l'article 279-0 bis du CGI, au taux de 10 %, sous les conditions habituelles du taux intermédiaire. Les dépendances usuelles, « tout local ou terrain à caractère ordinaire » rattaché à l'habitation, suivent le régime du logement (BOI-TVA-LIQ-30-20-90-10). Le BOFiP range d'ailleurs le « nettoyage » des cuves à fioul parmi les véritables travaux d'entretien éligibles au 10 % (BOI-TVA-LIQ-30-20-90-30 § 240). Aucun texte ne traite expressément de la dépose isolée ; le 10 % est la lecture qui découle de ces textes, et il vaut aussi pour l'entreprise qui intervient seule à côté d'un autre poseur de PAC.
Avec une chaudière fossile : 20 %
L'article 32 de la loi de finances pour 2025 a exclu des taux de 5,5 et 10 % les travaux comprenant la fourniture ou l'installation d'une chaudière susceptible d'utiliser un combustible fossile, à compter du 1er mars 2025. Cette exclusion ne vise pas la dépose de cuve en tant que telle : elle ne joue que sur l'opération qui pose une chaudière. Mais si la cuve part parce qu'un client passe du fioul au gaz, la dépose est accessoire au changement de chaudière, et l'exemple 3 du BOI-TVA-LIQ-30-20-95 § 20 applique alors le taux normal à l'ensemble. Même chose avec une PAC hybride dont l'appoint est une chaudière fossile, exclue par le § 70 du même BOI. Une PAC seule, sans appoint fossile, garde le 5,5 % et entraîne la dépose avec elle.
Le détail des deux taux réduits est sur les fiches TVA à 5,5 % et TVA à 10 %. Dans les deux cas, la certification du client passe désormais par une mention sur le devis ou la facture.
Les obligations techniques : l'article 28 de l'arrêté du 1er juillet 2004
L'arrêté du 1er juillet 2004 fixe les règles techniques et de sécurité des stockages de gazole et de fioul domestique hors installations classées et hors établissements recevant du public, c'est-à-dire la cuve d'une maison. Son article 31 rend les articles 26 à 32, dont l'article 28 sur l'abandon, applicables aux installations existantes : une cuve des années 1980 y est soumise comme une cuve récente.
Ce que dit l'article 28
Tout abandon, définitif ou provisoire, d'un réservoir doit éviter tout risque de formation de vapeurs, par :
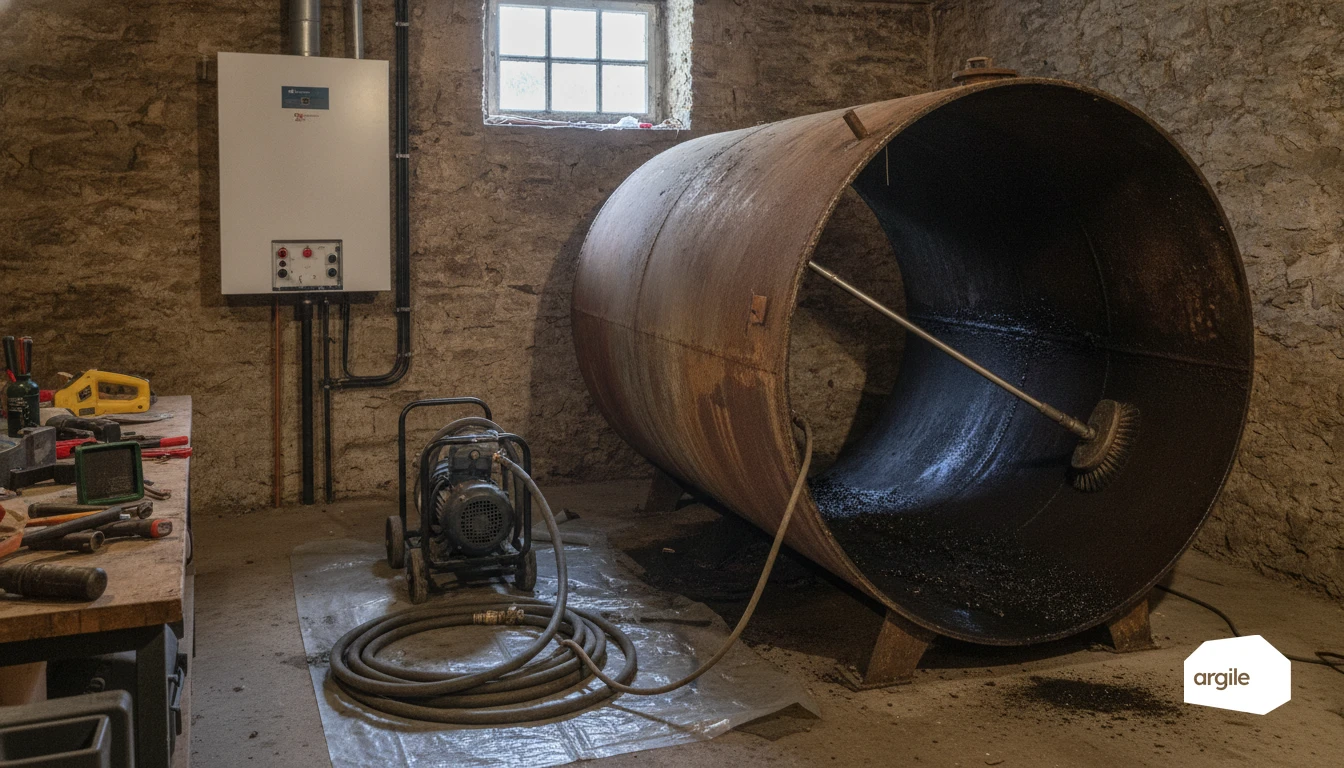
- vidange, dégazage et nettoyage ;
- puis comblement du réservoir, le produit de neutralisation devant recouvrir toute la surface de la paroi interne,
- ou retrait de celui-ci.
L'entreprise qui intervient fournit un certificat à l'utilisateur garantissant la bonne exécution de ces opérations d'inertage. Et le texte ajoute une phrase qui concerne directement le chauffagiste : si l'abandon est consécutif à la modification de l'installation de chauffage, il appartient à l'entreprise intervenante de respecter ces dispositions. Celui qui remplace la chaudière fioul par une PAC est donc responsable de l'abandon de la cuve, qu'il le réalise lui-même ou le confie à un sous-traitant.
Enterrée, en sous-sol ou en plein air
L'arrêté distingue quatre familles de stockage (titres IV à VII) : non enterré en plein air, à rez-de-chaussée ou en sous-sol d'un bâtiment, enterré, et autres installations. L'article 28 s'applique à toutes, mais le choix entre retrait et comblement se pose différemment :
- cuve en sous-sol ou en local : le retrait suppose souvent une découpe sur place pour la sortir par l'accès existant ; le comblement est possible mais condamne le volume ;
- cuve enterrée : le comblement évite un terrassement, mais la cuve reste dans le terrain, ce qu'il faut dire au client et consigner sur le certificat ;
- cuve aérienne en plein air : le retrait est généralement le plus simple.
Après un abandon selon l'article 28, une remise en service exige nettoyage des parois si nécessaire, contrôle d'étanchéité et vérification de conformité (article 29). Un comblement est donc définitif en pratique.
Les déchets
Le fioul résiduel, les boues de fond de cuve et les eaux de nettoyage sont des déchets dangereux qui suivent une filière agréée, avec leur traçabilité. Le métal de la cuve retirée part en valorisation. La mise en décharge figure explicitement dans la dépense induite de l'annexe 3 de l'arrêté du 17 novembre 2020 : elle a sa place sur le devis, au même taux que la dépose.
Checklist chantier
Avant de chiffrer et de facturer une dépose de cuve
- Type de stockage relevé (plein air, sous-sol ou local, enterré), capacité et accès pour la sortie
- Choix entre retrait et comblement expliqué au client et noté au devis
- Ancienneté du logement vérifiée : plus de deux ans pour la TVA réduite, quinze ans pour MaPrimeRénov' sauf si une PAC ou un réseau est associé
- Pour MaPrimeRénov' : revenus du ménage, date prévue de dépôt de la demande (avant ou après le 1er janvier 2028), étiquette DPE si dépôt en 2028
- Taux de TVA fixé selon l'opération : 5,5 % avec la PAC posée par la même entreprise, 10 % seule, 20 % avec une chaudière fossile
- Mention de certification du client portée sur le devis ou la facture
- Ligne de dépose distincte sur le devis, avec la mise en décharge et le traitement des déchets
- Vidange, dégazage et nettoyage réalisés avant retrait ou comblement
- Certificat d'abandon de l'article 28 remis au client et conservé au dossier
- Preuve de réalisation CEE mentionnant la dépose de la chaudière fioul, pour le Coup de pouce
À retenir
- La dépose de cuve à fioul reste aidée par MaPrimeRénov' : 1 200, 800 ou 400 €, plafond de 4 000 € TTC, ménages aux revenus supérieurs exclus.
- En maison de métropole, pour les demandes déposées à partir du 1er janvier 2028, elle devra accompagner une PAC ou un raccordement à un réseau de chaleur, dans un logement classé de A à E.
- Aucune fiche CEE ne la vise ; les CEE viennent de la PAC (BAR-TH-171, BAR-TH-172) ou du raccordement (BAR-TH-137) et de leur Coup de pouce.
- TVA : 5,5 % avec la PAC ou le réseau posés par la même entreprise, 10 % seule, 20 % avec une chaudière fossile.
- L'article 28 de l'arrêté du 1er juillet 2004 impose vidange, dégazage, nettoyage, puis retrait ou comblement, et un certificat remis au client ; quand l'abandon suit un changement de chauffage, l'entreprise qui intervient en répond.
Pour le contexte, l'article sur la fin des chaudières fioul retrace le calendrier et les alternatives, et celui sur MaPrimeRénov' pour la PAC air/eau détaille le geste qui accompagne le plus souvent la dépose.